Все рубрики
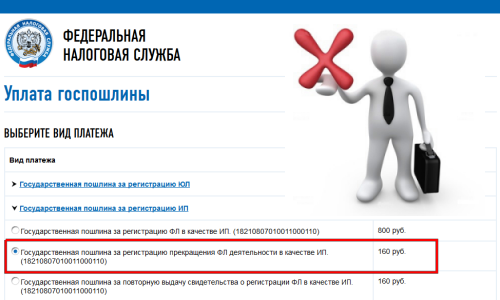
Что надо платить при снятии с учета ИП, если деятельности не было?
09 июня 2015
Просмотров: 1447
ольга спрашивает:
11.11.2013 21:30
11.11.2013 21:30
Здравствуйте! Три года назад я встала на учёт как и.п, работала всего 6 месяцев и дохода практически не имела, и до сих пор с учёта не снялась… Вопрос: при снятии с учёта в данной ситуации должна ли я что-нибудь платить?
Ответ консультанта:
Если Вы подавали заявление о переходе на упрощенную систему налогообложения, то Вы должны были при отсутствии деятельности подавать нулевые декларации по упрощенке. Если Вы этого не делали, то придется уплатить штрафы за непредставление деклараций (по 1000 руб. за каждую декларацию)
Если Вы регистрировались в качестве плательщика ЕНВД, то при отсутствии деятельности и при отсутствии физических показателей для расчета вмененного дохода необходимо было ежеквартально сдавать нулевую декларацию по ЕНВД. Если этого не было – последствия такие же, 1000 руб. за каждую непредставленную декларацию.
И, наконец, даже при отсутствии деятельности ИП обязан платить страховые взносы в Пенсионный фонд. Их и надо будет уплатить при снятии с учета.
Оцените статью:
 (Нет голосов)
 Загрузка...
Похожие статьи