
15.11.2013 14:49
Ответ консультанта:
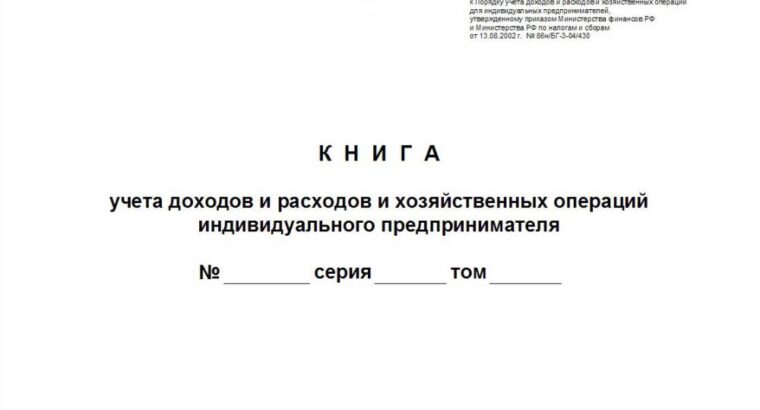
В соответствии с п. 13 «Порядка учета доходов и расходов и хозяйственных операций для индивидуальных предпринимателей» (Утвержден Приказом Министерства финансов Российской Федерации и Министерства Российской Федерации по налогам и сборам от 13.08.2002 N 86н/БГ-3-04/430) доходы и расходы отражаются в Книге учета кассовым методом, то есть после фактического получения дохода и совершения расхода, за исключением случаев, предусмотренных настоящим Порядком. Если фактически расходы на оплату труда (выплата зарплаты) совершаются в декабре — значит, и отражать их в Книге учета надо декабрем. Поэтому в этой же строке отражаете и сумму начисления и сумму удержания налогов, соответствующие этой выплате (столбцы 4-7 и 8-10).
Таким образом, в книгу за текущий месяц попадает и выплата аванса (там заполнено будет только начисление, т.к. с аванса налог не удерживается), и выплата отпускных, даже если отпуск берется на следующий месяц, — т.е. все то, что проходит как выплата зарплаты по кассе.

 Загрузка...