Все рубрики
Применение патента для ИП
10 мая 2016
Просмотров: 1616
Бесспорно, что патент для ИП — это самый выгодный вариант налогообложения на старте развития собственного бизнеса. Его действие гарантирует предпринимателю самые низкие размеры отчислений на счета государственных структур и фондов. К тому же будущим частным бизнесменам приятно будет узнать, что с 2016 года реестр видов деятельности ИП дополнен еще несколькими наименованиями, которые могут пользоваться льготами на патентной основе.

Что дает патент малому бизнесу?
Давайте вначале рассмотрим, что такое патент и почему все предприниматели хотят им владеть. С 2013 года для владельцев небольшого частного бизнеса была предложена самая простая и минимизированная патентная система налогообложения (сокращенно ПСН). Использовать ее для уплаты налогов и взносов имеют право только индивидуальные предприниматели. Однако стоит отметить, что даже они ограничены в данных правах определенными лимитами. Это нужно учесть ИП при покупке данного документа.
Ограничения на применение патентной системы налогообложения заключаются в следующем:

- Не все виды бизнеса могут осуществляться на ПСН, а только разрешенные в НК РФ.
- Количество штатных лиц, нанятых для работы в индивидуальном производстве, не может превышать 15 человек.
- Использование патента разрешено в том случае, если сумма годового дохода еще не достигла 60 млн руб.
- Площадь каждого отдельно объекта, задействованного в частном производстве, должна быть не более 50 м².
На практике применение патентной системы налогообложения во многих местных законах не такое ограниченное. Исходя из некоторых факторов, члены регионального правительства в своих субъектах РФ могут существенно расширить список видов предпринимательских услуг, особенно если они востребованы на их территории.
Выгода индивидуальных предпринимателей в применении ПСН обоснована тем, что они должны уплатить только один налог, рассчитанный из предполагаемого дохода, сумма которого указана в НК РФ. Это общая характеристика налогового бремени на все разрешенные виды патентов.
 Причем сумма данного обязательства не рассчитывается в зависимости от полученных доходов и вложенных затрат в производство. Есть возможность оплатить взнос в бюджет частями буквально за те месяцы, в которые ИП осуществлял предпринимательскую деятельность. Декларация о доходах тоже подается только 1 раз в год, и даже если в них реальные суммы превысили те, что были указаны в НК РФ, то доплачивать ничего не придется.
Такие преимущества хорошо понимают опытные предприниматели и поэтому стараются их использовать хотя бы частично в каких-то конкретных видах своего бизнеса. Ведь если у ИП имеется патентная система налогообложения, ставка налога позволяет ему еще и экономить на обязательных социальных взносах.
Вернуться к оглавлению
Кто может приобрести?
Какой индивидуальный предприниматель имеет право использовать патент с момента открытия бизнеса и кто может перейти на ПСН с другого налогообложения? Ответ на этот вопрос необходимо искать в перечне пункта 2 ст. 346.43 НК РФ. Но даже если вид деятельности ИП не указан в этом перечне, то необходимо изучить еще и местные законы, т.к. правительство любого субъекта РФ может добавить к ним любые бытовые услуги из Общероссийского классификатора услуг населению (ОКУН).
Разрешенные для применения ПСН варианты предпринимательских работ можно объединить по таким общим свойствам:
- швейное направление;
- обувное дело;
- реставрация работ и прочий сервис для индивидуальной аппаратуры, часов, бытовой электротехники, механических изделий и т.п.;
- все виды автомобильного ремонта и ухода за транспортными средствами;
- любое обслуживание людей в спа-салонах, парикмахерском деле и т.п.;
- деятельность, связанная с предпринимательством в среде детского образования, воспитания, присмотр за стариками и немощными больными;
- выполнение мелких ремонтов зданий и помещений;
- выпуск изделий по индивидуальной заявке: нарезка ключей, изготовление обшивки автосалона, дверей и т.д.;
- различные варианты производств сельскохозяйственной ориентации, а также связанные с переработкой подобного сырья или другой подготовкой к реализации овощей и фруктов;
- некоторые виды логистики, основанные на перевозке грузов и пассажиров;
- охранный бизнес: выполнение патрульного наблюдения или предоставление вахтерских услуг;
- обслуживание посетителей в мини-кафе, ресторанах и прочем мелком общепите.
Главная особенность патентной системы налогообложения — это маленькие объемы производства, позволяющие не применять бухучет.
Вернуться к оглавлению
Выгодные условия для предпринимателей
Никто из ИП не станет отрицать, что открытие частного бизнеса с нуля — это очень рискованный шаг. Именно поэтому для начинающих предпринимателей ПСН — это «мягкая подстраховка» на случай неудачи. Ведь она позволяет ИП осуществлять деятельность с минимумом затрат, которые доступны каждому для погашения налоговых обязательств.
https://www.youtube.com/watch?v=0i6IvlnQetc
Характеристика патентной системы налогообложения заключается в простоте, доступности и других положительных моментах, что важно на старте неопытного индивидуального предпринимателя:
- Свобода от трудных начислений и уплаты НДС, НДФЛ, налога на имущество частных лиц.
- Доступная низкая ставка налога, которая сейчас является самой минимальной из всех имеющихся видов налогообложения.
- Расчет налогового отчисления производится от фиксированного в законодательстве предполагаемого годового дохода. Натуральная прибыль, полученная в реальности, не принимается во внимание при расчете налога ни на момент оплаты, ни после отчета перед налоговой инспекцией.
Обратите внимание! Размер предполагаемого дохода, в зависимости от выбранного вида деятельности, можно уточнить в ст. 346.47 НК РФ.
Это очень даже приемлемо для бизнесмена, т.к., получив более высокий размер прибыли, чем предполагает закон, ИП на патенте хорошо выиграет. Если же он останется в убытках и его доход окажется ниже утвержденного размера в НК РФ, то он просто сможет свернуть деятельность и не оплачивать вторую часть налогового обязательства при условии, что период действия приобретенного патента составляет более одного полугодия.
Вернуться к оглавлению
Срок действия
 В законодательстве РФ установлено, что общий период действия патента ограничен рамками одного календарного года, т.е. максимальный срок составляет 12 календарных месяцев (с 1 января по 31 декабря). Но его можно продлить или приобрести новый.
Когда гражданин чувствует неуверенность в бизнесе, но хочет открыть дело, патент лучше приобрести на пробный период, например на 2 месяца. При этом он получает возможность испытать свои силы, проанализировать результаты деятельности и не переплачивать сумму налога. Внести оплату за документ ему нужно будет только за 2 месяца, т.к. стоимость корректируется в меньшую сторону пропорционально заявленному сроку действия.
Обратите внимание! Патент утрачивает силу, если в нужный срок не поступил взнос по нему. Возобновить его действие можно только после наступления 1 января будущего года.
Вернуться к оглавлению
Как перейти на ПСН действующему ИП?
 Чтобы переоформить действующее налогообложение на патентное, нужно подать заявление в тот филиал налоговой инспекции РФ, который осуществляет контроль по месту расположения объекта предпринимательства. Причем один патент действителен только для какого-то конкретного вида деятельности на данной территории. Однако получить их можно даже несколько как на территории одного региона, так и в разных округах. Осуществляемые виды предпринимательских услуг не ограничиваются применением только одного документа. Использовать индивидуальный предприниматель патент может только по месту его регистрации.
Нужно акцентировать внимание ИП, что порядок поступления заявлений на оформление патента был изменен с начала 2016 г. При обращении к налоговым инспекторам индивидуальному предпринимателю необходимо самостоятельно обозначить срок использования ПСН. Период действия документа оказывает влияние на срок внесения средств за патент:
- Оплачивать придется всю цену в течение 25 суток с первого дня его вступления в силу, если заявленный период указан на 6 месяцев.
- Внести 1/3 стоимости патента на счет ФНС необходимо на протяжении 25 дней с момента перехода на ПСН, применять которую планируется от 7 месяцев и более. Остаток взноса при этом обязательно доплачивают до 1 числа того последнего календарного месяца, когда он будет еще действителен.
Взносы за патент нужно перевести с личного счета ИП или уплатить наличными на бюджет налоговой службы, оформлявшей регистрацию ПСН. Цена его за 12 месяцев, т.е. полный календарный год, составляет 6% от потенциального дохода, указанного в законе субъекта РФ.
Вернуться к оглавлению
Бухучет при ПСН
 Основная характеристика патентной системы налогообложения в том, что бухгалтерский учет не ведется. Частный бизнес ИП на патенте может проходить даже без использования кассового аппарата. Чтобы не попасть под санкции, вполне достаточно фиксировать все операции в книге учета доходов. Под каждый патент — своя книга операций, которые в последние 2 года уже не заверяют в налоговой.
Обратите внимание! Если решено переоформить налоговый учет на ПСН, то для этого ИП нужно успеть подать заявление за 10 суток до наступления 1 января нового отчетного периода.
Полученный патент значительно облегчит ИП возложенное законом бремя налогов после того, как он наберет юридическую силу. Документ освобождает от таких видов уплаты:
- НДС, за исключением некоторых случаев.
- Налога на имущество физических лиц в отношении объекта, который задействован в работе.
- НДФЛ.
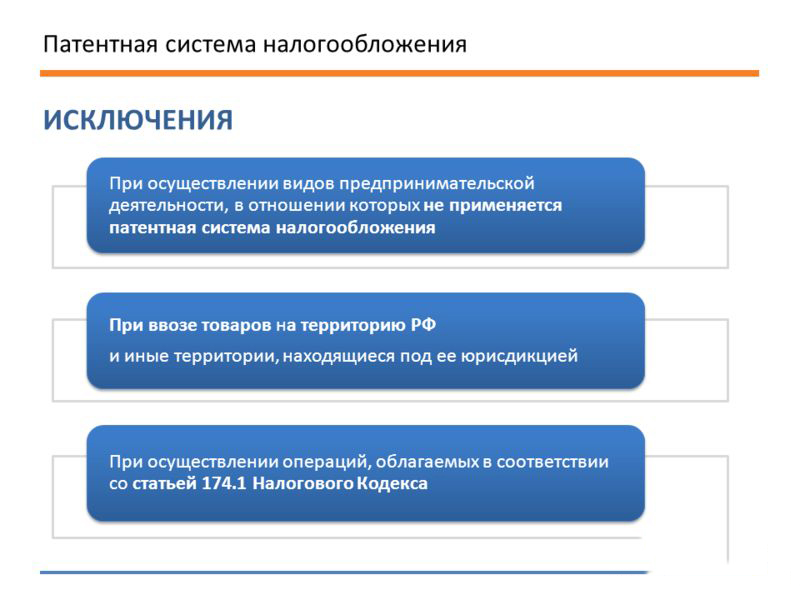
Оплачивать налоговые обязательства по НДС при патенте нужно будет только в таких случаях:
- Если совместно с патентными услугами применяются виды предпринимательства, которые не могут быть оформлены под действие ПСН.
- При ввозе импорта в РФ.
- Осуществление операций предпринимательства во время применения налогообложения по ст. 174.1 НК РФ ввиду наличия какого-либо варианта из таких договоров: простого товарищества, о совместной деятельности или доверительного управления имуществом.
Во время выполнения предпринимательства на ПСН частный бизнесмен освобождается от обязанности предоставлять поквартальную декларацию о доходах. Если сумма дохода превысила 60 млн руб. или в штат принят 15-й сотрудник, то автоматически действие патента приостанавливается с того месяца, в котором это событие состоялось. При этом ИП сразу же должен уже использовать более сложную и затратную общую систему налогообложения (ОСНО).
Оцените статью:
 (Нет голосов)
 Загрузка...
КОММЕНТАРИИ
Похожие статьи
-
 06 мая 2016Как происходит получение патента для ип
-
 16 мая 2016Как рассчитать стоимость патента для ИП?