Все рубрики
Патент для ИП в 2017 году: виды деятельности, стоимость, порядок перехода
09 июня 2015
Просмотров: 2409
В данной статье мы рассмотрим оссобенности применения налогового режима Патент для ИП в 2017 году. Напомним, что с 1 января этого года индивидуальные предприниматели России могут переходить на новый специальный налоговый режим, именуемый Патентная система налогообложения (ПСН).

Новшества 2017 года
Прежде всего, увеличилось допустимое количество лиц наемного труда с 5 до 15 и повысился размер допустимого годового дохода с 20 до 60 миллионов рублей. При этом, несколько сократился перечень видов предпринимательской деятельности. Если при УСН на основании патента он составлял 69 видов деятельности, то новая система включает в себя всего 47 видов.
Обратите внимание на то, что принимая региональные законы, субъекты РФ уполномочены дополнять данный список любыми видами деятельности, которые относятся к бытовым услугам. Вместе с тем, убирать указанные в налоговом кодексе, виды деятельности они не вправе.
Вернуться к оглавлению
Как это выглядит на практике?
 Патенты для ИП, полученные в 201 году, освобождают от уплаты НДС и НДФЛ по тем видам деятельности, на которые они были выданы. Допустим, предприятие занимается оптовой и розничной торговлей. Получение данного режима на розничную торговлю освобождает ИП от уплаты тех налогов от доходов, которые он получает лишь по данному виду деятельности. В то время за доходы, полученные им по оптовой торговле, он будет платить налоги в рамках ЕНВД, УСН, ЕСХН, или по общей системе налогообложения.
Вернуться к оглавлению
Правила получения и сроки действия
Чтобы перейти на данный режим, необходимо знать следующее:
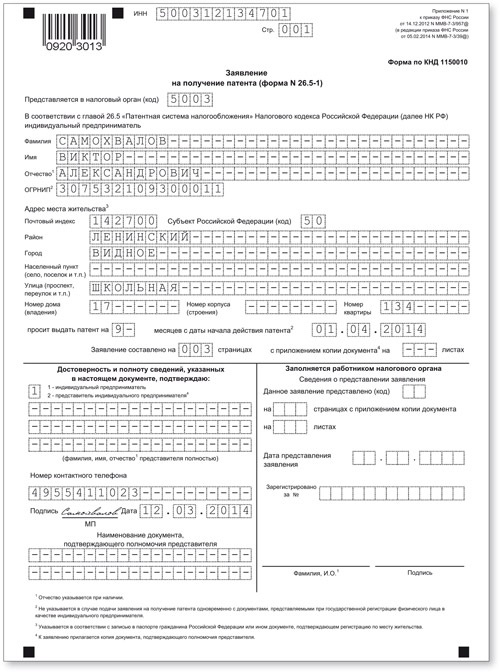
- Подача заявления производится в ФНС того региона, в котором будет вестись предпринимательская деятельность.
- Заявление необходимо подать за 10 дней до вступления в силу данного типа налогообложения. То есть, если житель московской области желает открыть фотоателье в Москве, тогда он должен отправить заявление в один из налоговых органов столицы.
Существует два способа подачи заявления:

- ценным письмом по почте;
- с использованием электронных каналов связи;
В течение пяти рабочих дней налоговая орган сообщит о принятии, или об отклонении вашей просьбы на получение ПСН.
Вернуться к оглавлению
Возможные причины отказа
- неверно указан срок действия режима;
- в заявлении приводится вид деятельности, который не входит в список разрешенных для данной системы;
- при утрате индивидуальным предпринимателем права использовать этот режим в текущем году;
- при недостатке по налогу.
Выдается патент сроком от одного до двенадцати месяцев в рамках одного календарного года. И если в заявке вы указали срок с 10 января 2016 года по 9 января 2017 года, тогда приготовьтесь получить отказ, поскольку 2017 — это уже другой календарный год. Данное право можно получить только до 31 декабря настоящего года.
Детально о данной системе налогообложения рассмотрено в видео ниже:
Вернуться к оглавлению
Стоимость в столице
Для расчета стоимости новой системы необходимо базовую доходность умножить на налоговую ставку, составляющую 6% (ст.346.50 НК). Величина базовой доходности приводится в законе субъекта РФ (в нашем случае Москвы) и служит для расчетов потенциально возможного дохода. Потенциально возможный доход устанавливается на один календарный год. Это значит, что стоимость каждый год может изменяться.
Оплата производится на реквизиты того ФНС, в котором было произведено оформление.
Вернуться к оглавлению
Порядок оплаты
- при оформлении режима на срок до 6 месяцев, полная его стоимость оплачивается на протяжении 25 дней с момента его вступления в силу;
- при получении на срок от 6 месяцев оплата производится поэтапно: на протяжении 25 дней с момента оформления нужно заплатить 1/3 часть стоимости, в то время как остальные 2/3 необходимо оплатить не позднее 30 календарных дней до окончания срока действия патента.
Важно! Наличие данной льготы ни в коем случае не освобождает от уплаты страховых взносов в фонды внебюджетных организаций.
Вернуться к оглавлению
Потеря прав на использование
Условия, на которых возможна потеря прав ИП на Патент в 2017 году:
- было превышено среднее количество наемных работников;
- превышен максимально допустимый размер доходов, который на данный момент составляет 60 миллионов рублей в год;
- не была произведена своевременная оплата стоимости (для ИП, которые оформили на срок до 6 месяцев).
 Утратив право индивидуальный предприниматель в течение десяти дней должен подать соответствующее заявление в тот отдел налогового органа, в котором им была получена льгота.
В соответствии с Налоговым кодексом, индивидуальный предприниматель, потерявший права на патент, автоматически переходит на общую систему налогообложения.
Потеряв право на Патент, ИП может подать повторную заявку на использование режима только в следующем календарном году. Давайте продолжим наш пример с утратой прав на использование данного режима в связи с превышением количества наемных работников и допустим, что в апреле 2016 их количество снова вернулось в рамки 15 человек. Тогда ИП снова может подавать заявку уже в 2017 году.
Вернуться к оглавлению
Преимущества и недостатки режима
Для ИП Патент 2017-го года несет ощутимые плюсы, а также некоторые минусы.
Среди преимуществ новой системы налогообложения необходимо выделить следующие пункты:
- Переход на данную систему налогообложения является свободным: каждый ИП самостоятельно решает по какой схеме ему платить налоги: по упрощенной (УСН), временной (ЕНВД), или ПСН.
- Самая низкая процентная ставка — 6%. Для сравнения ставка УСН и ЕНВД составляет 15%.
- Автоматически закрываются “поводы” обращения в ФНС. То есть, нет необходимости платить налог на прибыль, НДФЛ, а в некоторых случаях и НДС.
На данном спецрежиме исчезает необходимость использовать контрольно-кассовый аппарат, вести бухгалтерский учет и сдавать налоговую декларацию. В обязательном порядке необходимо вести специальную книгу для учета доходов ИП.
https://www.youtube.com/watch?v=0i6IvlnQetc
Не лишена новая налоговая система и недостатков:
- Прежде всего потому, что предназначена она только для индивидуальных предпринимателей — организации не могут использовать данную систему. А это значит, что при ликвидации ЕНВД, которая планируется в 2018 году, юридические лица вынуждены будут работать по упрощенке.
- Небольшой перечень видов деятельности, что также толкает к выбору альтернативных режимов налогообложения.
- Размер налога по ПСН не включает в себя сумму страховых взносов, как это было при упрощенной системе налогообложения на основе патента.
Полноценно судить о том, насколько выгодной для малого и среднего бизнеса оказалась данная система налогообложения можно будет, подбивая итоги текущего года.
Оцените статью:
 (Нет голосов)
 Загрузка...
Похожие статьи
-
 12 августа 2016Сколько страховых взносов заплатит ИП на патенте в 2017 году?
-
 22 августа 2016Методы оптимизации налогообложения ИП в 2017 году