
16.09.2013 07:58
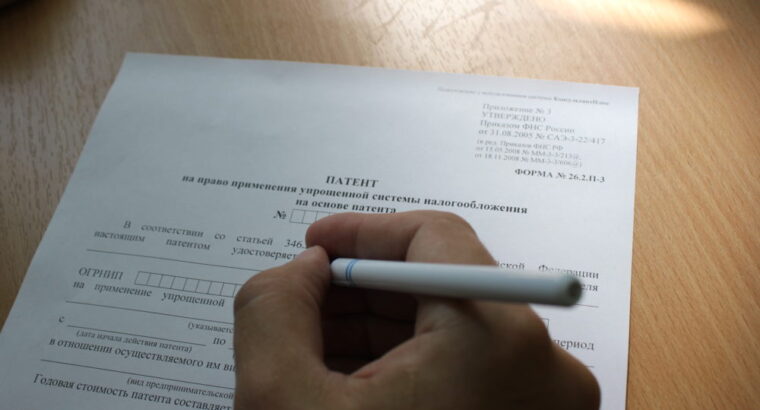
Добрый день! Я — индивидуальный предприниматель. С 01.02.2013 г. перешла на патентную систему налогообложения. Оплатила 30 % от суммы приобретенного патента. 12.09.2013 написала заявление о прекращении деятельности ИП. Официально день прекращения деятельности будет считаться — 19.09.2013 г. Вопрос: мне необходимо полностью оплатить остаток патента до 01.02.2013 г. или только часть — до даты закрытия 19.09.2013 г.?

Ответ консультанта:
В НК РФ прямо не предусмотрено перерасчета стоимости патента в случае, если в период действия патента индивидуальный предприниматель прекратит свою деятельность. Поэтому ИП, прекратив предпринимательскую деятельность, все равно обязан уплатить оставшуюся стоимость патента в полной сумме и в установленный п. 2 пп.2 ст. 346.51 НК РФ срок (не позднее тридцати календарных дней до дня окончания налогового периода. Если индивидуальный предприниматель прекратил предпринимательскую деятельность, в отношении которой применялась патентная система налогообложения, до истечения срока действия патента, налоговым периодом признается период с начала действия патента до даты прекращения такой деятельности, указанной в заявлении, представленном в налоговый орган (п.3 ст.346.49 НК РФ). Это позиция Минфина РФ. В целом она основана на том, что обязанность уплатить в установленные законодательно сроки всю сумму патента возникает у предпринимателя в момент получения патента и не прекращается в связи с изменением его статуса. Кроме того, предприниматель утрачивает свой статус только после государственной регистрации этого факта, а не при прекращении деятельности (ведь оно может быть временным).
В то же время возможно взглянуть на этот вопрос под иным углом. Согласно п. 2 ст. 346.51 НК РФ, уплата оставшейся стоимости патента производится налогоплательщиком. Налогоплательщиками, применяющими УСН, признаются индивидуальные предприниматели (п. 1 ст. 346.44 НК РФ). Индивидуальный предприниматель, подавший в порядке, установленном ст. 22.3 Федерального закона от 08.08.2001 N 129-ФЗ, заявление о государственной регистрации прекращения своей предпринимательской деятельности, утрачивает свой статус, является просто физическим лицом. Следовательно, он не может признаваться налогоплательщиком, применяющим УСН на основе патента. Поэтому оплату оставшейся части стоимости патента физическое лицо производить не должно.
Однако применение такого подхода вызовет споры с налоговыми органами. Судебной практики по этому вопросу еще не сложилось.

 Загрузка...