Все рубрики
Определение и расчет фиксированных платежей для ИП
16 мая 2016
Просмотров: 1949
Фиксированные платежи ИП — это суммы страхования, которые индивидуальный предприниматель обязан уплачивать в Фонд обязательного медстрахования и Пенсионный фонд России. Вопросы касательно фиксированных страховых взносов ИП на сегодняшний день требуют детального изучения. Поговорим о происхождении, размере, регулировании и прочих нюансах.

Понятие фиксированных платежей
Под фиксированными платежами подразумевается конкретная сумма, размер которой определяют государственные инстанции, она выплачивается в ФФМС и ПФ всеми индивидуальными предпринимателями, а также бизнесменами, ведущими частную практику, за личную страховку.
Ранее для всех бизнесменов фиксированные платежи являлись едиными и определялись на год в одинаковом размере.
Но после 2014 года были утверждены некоторые изменения в соответствующих законах, после чего и произошли кардинальные перемены. Так, расчет страховки стал осуществляться в ином порядке, и фиксированными их можно назвать только в документации.
 От фиксированных платежей не освобождается никто, то есть это одно из главных требований ко всем лицам, ведущим индивидуальную предпринимательскую деятельность в стране.
Причем на данное условие не оказывает влияния то, по какой системе налогообложения работает бизнесмен, а также в какой конкретно сфере он задействован и получает ли заработок от собственного бизнеса. К тому же, если ИП официально устроился на работу в любую организацию на основании трудового договора и за него руководитель выплачивает полагающиеся налоги, это тоже не является причиной освобождения от данных платежей.
Вернуться к оглавлению
Освобождение от обязательных выплат
 Уплата данных платежей начиная с 2010 года должна осуществляться в полном размере всеми льготниками без учета ранее установленных льготных прав. Однако с 2010 года за счет утвержденных изменений можно не делать проводки по фиксированным платежам за определенные периоды. К таким периодам относятся:
- Период несения армейской службы.
- Время ухода за ребенком менее 1,5 года, если в совокупности данный период не превышает 3 года.
- Период по уходу за ребенком-инвалидом, пенсионером старше 80 лет, инвалидом 1 группы.
- Максимум на 5 лет освобождаются от данных платежей супруги военнослужащих, вынужденные из-за прохождения службы мужем жить на территории, где невозможно устроиться официально на работу.
- Период до 5 лет для супружеской пары, проживающей за границей в качестве сотрудников, которые были отправлены в дипломатическое представительство или российское консульство, торговое представительство РФ в других странах, постоянное российское представительство при международной организации.
- Период до 5 лет для супружеской пары, проживающей вне границ России по причине рабочей поездки в представительства РФ и государственные структуры, работающие при них.
- На время проживания супругов за пределами страны в качестве представителей исполнительных или федеральных органов или в случае поездки с целью посещения представительства государственного учреждения России вне ее границ и международные организации. ИП может забыть об уплате страховки в общем не более чем на 5 лет.
Все вышеописанные периоды могут освободить ИП от фиксированных платежей, если на это время не осуществлялась рабочая деятельность.
Вернуться к оглавлению
Определение размера платежей
Согласно изменениям на 2016 год, размер страхового взноса зависит от выручки бизнесмена. При этом для расчета фиксированных платежей нужно учитывать следующее:

- При работе предпринимателя по системе ОСНО издержки начислений не учитываются. При данных обстоятельствах в конечный страховой показатель включается прибыль, облагаемая НДФЛ.
- Если способ оплаты налогов схематический типа «доходы» и «сокращенные доходы на размер расходов», доходы будут относиться к расчету оплаты УСН, поскольку предприниматель считается налогооблагаемым.
- Расходы не учитывают для предпринимателей, работающих в сфере сельского хозяйства по системе налогообложения ЕСХН. Для данных лиц к страховой пошлине относится лишь заработок, который облагается ЕСХН.
- Организациям с прописанным налогом, вычитаемым по системе ЕНВД, необходимо обобщать размер сбора за прошлый календарный год. Данная сумма и считается основным показателем, благодаря которому производится вычисление страхового взноса.
- Страховка для индивидуальных предпринимателей, пользующихся патентной системой уплаты налогов, определяется по имеющемуся заработку.
Также следует знать, что плательщики, год рождения которых до 1967, должны выплачивать денежный сбор, подразделяющийся на 2 составляющие:
- страховую;
- накопительную.
Однако такой порядок уплаты фиксированных платежей будет актуален лишь для тех лиц, которые передали персональную накопительную часть в негосударственный ПФ или аналогичное учреждение. У всех других ИП накопительная доля будет считаться страховой. Согласно поданной налогоплательщиком информации работники ПФ разделяют платеж на доли.
От плательщика еще требуется прилагать общий чек, подтверждающий оплату страхового взноса.
Вернуться к оглавлению
Расчет фиксированных платежей
Расчет страховых выплат вместе с тарифом фиксированных платежей для предпринимателей зависит от следующих факторов:
- размера дохода;
- возраста ИП;
- перевода на накопительную систему.
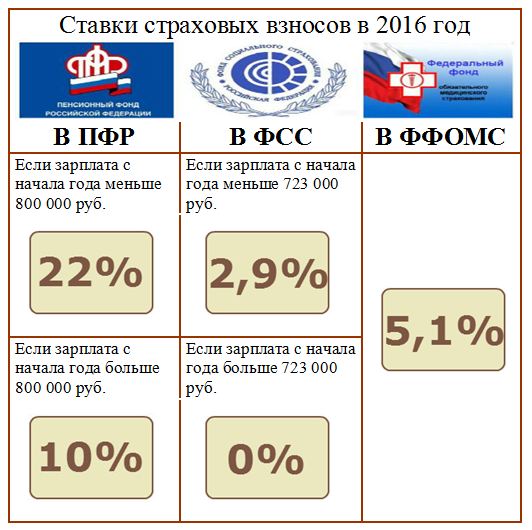
Подробный расчет фиксированных взносов в ПФ и ФФМС представлен в следующей таблице:
| Расчет платежа для ПФР |
Расчет платежа для ФФОМС |
|||
| Размер заработка | Тариф в ПФР |
Общая сумма, руб. | В ФФОМС тариф | Сумма, руб. |
| до 300 тыс. руб.:
МРОТ x Тариф x 12 МРОТ за 2016 = 6 204 руб. |
26% для рожденных в 1966 г. и позже: 26% — страховая доля: 10% — солидарная доля; 16% — индивидуальная; 0% — накопительная.для 1967 г. р. и младше: 20% — страховая; 10% — солидарная; 10% -индивидуальная; 6% — накопительная доля. |
6204 x 26 x 12 = 19 356,48 |
5,1% | 6204 x 5,1 x 12 = 3 796,85 |
| Свыше 300 тыс. руб.:
МРОТ x Тариф x 12 + 1% от но не больше 8 х МРОТ x Тариф x 12 |
Максимальная сумма фиксированного страхового взноса ИП: 8 x 6204 x 26 x 12 = 154 851,84 |
|||
| Срок уплаты фиксированных взносов ИП до 31 декабря 2016 г.
+ 1% от суммы заработка свыше 300 тыс. руб. — не позже 01 апреля 2017 г. |
||||
https://www.youtube.com/watch?v=MPl9abdnMKY
Каждый предприниматель вправе выбирать способ оплаты дополнительного взноса: всю сумму разом до 01.04 следующего года или по частям. Реквизиты для оплаты фиксированного платежа ИП может узнать в отделении Пенсионного фонда в своем населенном пункте.
Оцените статью:
 (Нет голосов)
 Загрузка...
Похожие статьи
-
 09 июня 2015Как рассчитать уплату взносов в ПФ в 2014 году?
-
 09 июня 2015Расчет налога для ИП в 2015 году и страховых взносов